Металургія під загрозою: до кінця року можливе падіння виробництва на 50%
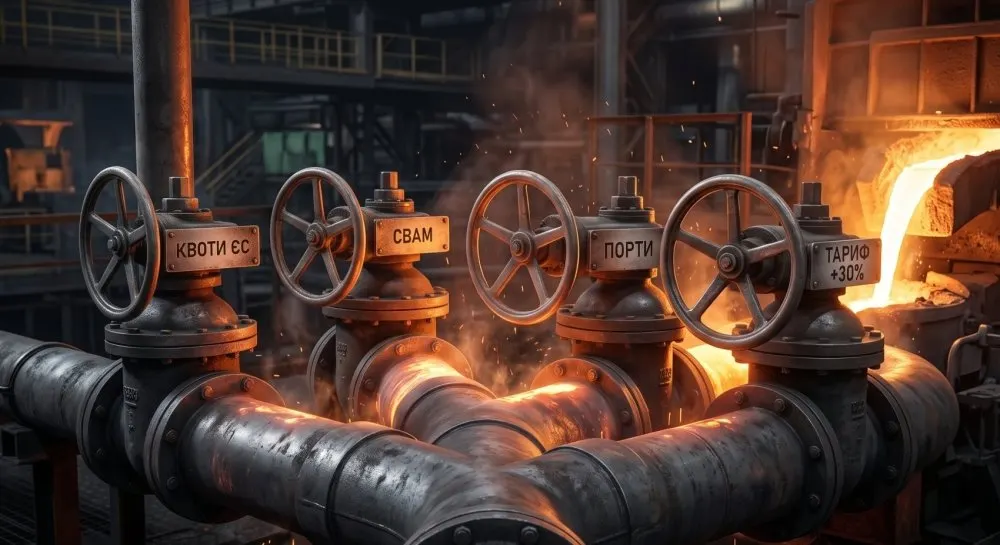
Українська металургія стикається з безпрецедентним тиском: через блокування портів, нові квоти ЄС та зростання логістичних витрат галузь може втратити щонайменше половину обсягів виробництва вже до кінця року. Експерти наголошують на необхідності термінових державних рішень.
Галузь опинилася перед ризиком не відновлення, а повної втрати виробничих потужностей. Липневі показники вже зафіксували суттєве падіння: виплавка чавуну скоротилася на 37,6% у річному вимірі — до 432,2 тис. тонн, сталі — на 21,3%, до 457 тис. тонн, а прокату — на 30,7%, до 382,7 тис. тонн. При цьому ці цифри не враховують наслідків серпневих ударів по "Запоріжсталі" та "АрселорМіттал Кривий Ріг" і закриття портів.
Президент об'єднання "Укрметалургпром" Олександр Каленков припускає, що за підсумками року падіння може сягнути щонайменше 50%. Одним із головних чинників втрат стали оновлені квоти Євросоюзу. За оцінками аналітичного центру GMK Center, вони скоротили експортні можливості України приблизно на 60%, що може призвести до падіння випуску плоского прокату на 35–40%, а довгого — приблизно на 25%. Через ці обмеження галузь уже втратила близько 1,5 млн тонн потенційного експорту. Додатковим бар'єром стало екомито CBAM, оскільки можливості інвестувати в декарбонізацію під час війни вкрай обмежені.
Однак найважчим логістичним ударом стало закриття портів Великої Одеси. Головний аналітик GMK Center Андрій Тарасенко зазначає, що доставка окатків через Гданськ обходиться у $50–60 за тонну. За світової ціни руди близько $93–97 за тонну така логістика робить значну частину експорту економічно недоцільною. Дунайські порти та західні переходи не здатні компенсувати втрату морських маршрутів — за оцінкою Каленкова, вони можуть прийняти максимум 20–25% необхідних обсягів.
Ситуацію посилює і собівартість продукції. У певні періоди електроенергія для української промисловості коштувала близько €300 за МВт·год, тоді як європейські конкуренти працювали за €50–60 за МВт·год або отримували державну підтримку. Із серпня вантажні тарифи "Укрзалізниці" зросли на 30%, а через довші маршрути до західних кордонів внутрішня логістика для частини підприємств фактично подорожчала вдвічі.
Внутрішній ринок не може компенсувати втрату експорту: галузь приблизно на три чверті експортоорієнтована. Водночас імпорт металопрокату за сім місяців зріс на 23,2%, а його частка на внутрішньому ринку досягла 46,1%.
Першочерговим кроком має стати відновлення безпечної роботи морських портів. Також необхідні переговори з ЄС щодо збільшення квот до рівня фактичного експорту 2024–2025 років та тимчасового послаблення CBAM і торговельних обмежень. Третій напрям — зниження логістичного й енергетичного навантаження: перегляд підвищення тарифів УЗ, підтримка залізниці та енергетики коштом партнерів, відновлення "ланцюгів солідарності" для транзиту до портів ЄС.
Галузь також потребує страхування воєнних ризиків і зовнішнього фінансування. Для збереження підприємств і трудових колективів може знадобитися від кількох мільярдів до €10 млрд додаткової підтримки, що дозволило б протриматися ще 1,5–2 роки та уникнути масових зупинок.
Читайте також
Ще в розділі «Ціни»
- Kormotech першим в Україні отримав міжнародний сертифікат BRCGS
- Президент ФК Харків Бойко: «Хочу бачити таку гру не тільки з Шахтарем»
- «Укрпошта» та «Модерн-Експо» встановлять 1000 вуличних поштоматів у великих містах
- Дрони атакували нафтохімічний комплекс у Тобольську: що відомо
- Росія переносить виробництво «Шахедів» під землю в «Алабузі»