Накопичувачі енергії: ринок є, правила — ні
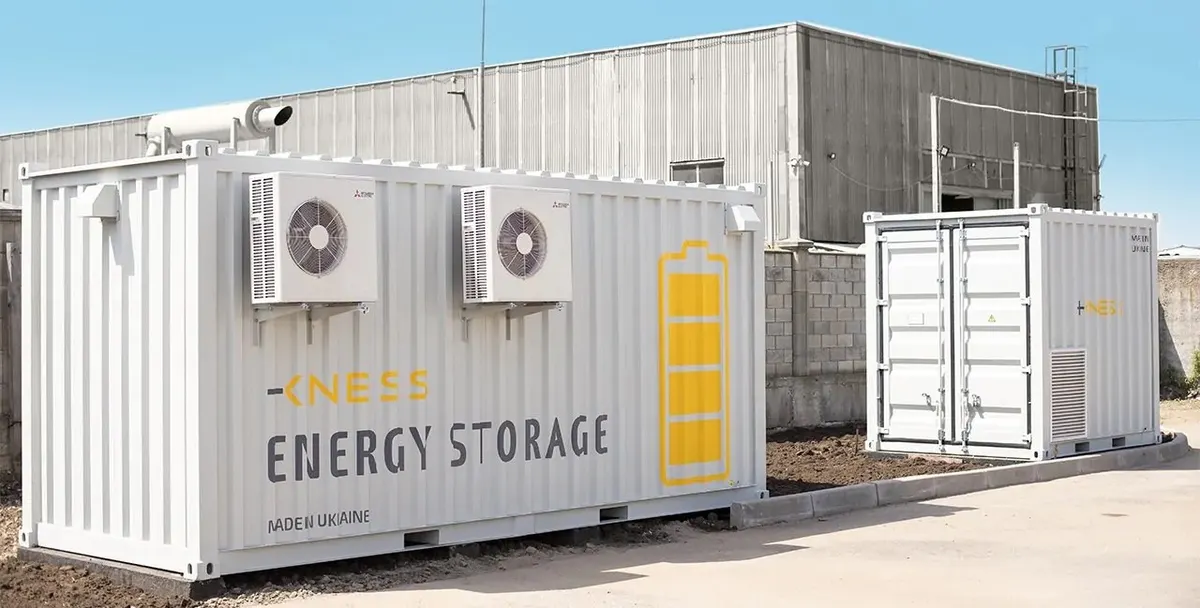
Український ринок систем накопичення енергії зростає, але регуляторні прогалини та тарифна невизначеність стримують інвесторів. Розбираємо, чому попит на BESS випереджає правове поле.
Український ринок систем накопичення енергії (BESS) стикається з парадоксом: попит на технологію зростає, а регуляторне середовище ускладнює вхід для нових гравців. Особливо гостро це відчувається напередодні опалювального сезону, коли енергосистема потребує максимальної гнучкості.
Показовою є ситуація 25 серпня, коли на ринку «на добу наперед» ціна електроенергії в денні години падала до нижньої межі прайс-кепа — 10 гривень за МВт·год, а вже за кілька годин, на вечірньому піку, сягала тисяч гривень. Саме на цьому спреді будується бізнес накопичувачів: у профіцитні години вони заряджаються, у дефіцитні — віддають енергію в мережу.
Технологія вже достатньо зріла, і в Україні є капітал, готовий у неї інвестувати. За даними профільних асоціацій, встановлена потужність сонячної генерації перевищила 8,5 ГВт, з яких близько 1,5 ГВт додано лише у 2025 році. «Укренерго» визнає, що в години високої сонячної генерації доводиться обмежувати роботу промислових СЕС. Якщо система не може прийняти хоча б 2 ГВт протягом п’яти годин, це 10 ГВт·год енергії, яку можна було б перенести на вечір. Країна, що щороку входить в опалювальний сезон із питанням про вечірню генерацію, просто викидає цей ресурс.
Перший бар’єр — процедурний. Українська асоціація відновлюваної енергетики (УАВЕ) звернулася до НКРЕКП із запитом щодо типової ситуації: виробник-ліцензіат будує сонячну станцію чергами, частина енергії йде споживачу, приєднаному безпосередньо до мереж СЕС, а поруч введено в експлуатацію установку зберігання енергії (УЗЕ), що працює off-grid. Кодекс систем розподілу прямо допускає таке рішення (пункти 4.13.1 та 4.13.3), але в Ліцензійних умовах з виробництва електроенергії (постанова НКРЕКП №1467 від 27.12.2017) немає вимог про включення УЗЕ в перелік засобів діяльності. Тобто виробник, який зробив усе технічно правильно, опиняється в правовому розриві: єдиного алгоритму дій не існує.
На рівні закону проблема частково вирішена: Закон № 4777-IX від 10 лютого 2026 року прив’язав критерій ліцензування зберігання до сукупної встановленої потужності в одному місці обліку та дозволив оператору УЗЕ продавати енергію споживачу із загальною точкою приєднання без ліцензії на постачання. Але адміністративна процедура — кого повідомити, які документи подати — досі не визначена. Нормативна база відстає, і інвестор не може підтвердити легальність схеми.
11 серпня 2026 року НКРЕКП затвердила зміни до кодексів, які набирають чинності 1 вересня. Пакет містить корисні новації: cable pooling, гнучке приєднання з частково гарантованою потужністю, режим однієї точки приєднання для генерації, зберігання і споживання. Однак Методика розрахунку плати за приєднання тепер окремо враховує потужність, що відбирається при заряді та віддається при розряді. Для standalone BESS вартість входу зростає.
Сьогодні оператор УЗЕ платить за передачу і розподіл виходячи з абсолютної різниці між місячним відбором і відпуском у мережу. Ця норма введена законом № 4777-IX і є принциповою для бізнесу, що багаторазово купує, зберігає та повертає ту саму енергію. Але з 1 травня 2027 року для нових накопичувачів передбачено перехід до роздільних тарифів на відбір і відпуск, методику яких НКРЕКП ще має визначити. Це створює тарифний ризик, який інвестор не може порахувати.
Перехідне вікно закон залишив: чинний режим зберігається до 2037 року, якщо УЗЕ введена в експлуатацію до 30 квітня 2027 року, або якщо на цю дату є чинні ТУ, права на ділянку чи нерухомість, а накопичувач вводиться до 30 квітня 2028 року. Часу достатньо, але знайти вільні мегавати та ділянку біля підстанції — завдання неординарне.
Окремо учасники ринку згадують корупційний бар’єр: неофіційні платежі за «появу» технічних можливостей сягають 1000-2500 гривень за кіловат. Офіційного підтвердження цим цифрам немає, але сама наявність таких розмов свідчить про непрозорість процесу.
Експерт Любомир Гайдамака зазначає, що жоден із бар’єрів не потребує масштабної реформи — всі проблеми вирішуються регуляторно в горизонті року. Зокрема, варто опублікувати типовий алгоритм для виробників, що будують УЗЕ, внести до Ліцензійних умов окремий пункт про накопичувачі, заздалегідь прийняти методику роздільних тарифів, прив’язати перехідне вікно до дати отримання ТУ, а також оцифрувати мережі та землю, створивши публічні карти доступної потужності.
Україна опинилася в ситуації, коли ринок сам сформував інвестиційний запит: удень енергія дешева, сонячні станції обмежують, увечері ціни зростають, а системі бракує гнучкості. Приватний капітал готовий вкладатися в накопичення. Від держави потрібна лише передбачуваність на десять років уперед — а не зростання вартості входу та тарифна невизначеність.
Читайте також
Ще в розділі «Ціни»
- Удар по Запоріжжю: завод «Хортиця» знищено, втрати сягають мільйонів пляшок
- Попит на дрова на Львівщині зріс на 46%: лісівники нарощують запаси
- Ріццолі: у матчі ФК Харків – Шахтар треба було призначати пенальті
- Укрзалізниця майже не змінила доларові ціни на стрілочні переводи попри подорожчання сталі
- Вірт: Шахтарю треба набирати мінімум 8–9 очок для виходу в плей-оф ЛЧ