Ринок накопичення енергії в Україні: зростання попиту на тлі регуляторної невизначеності
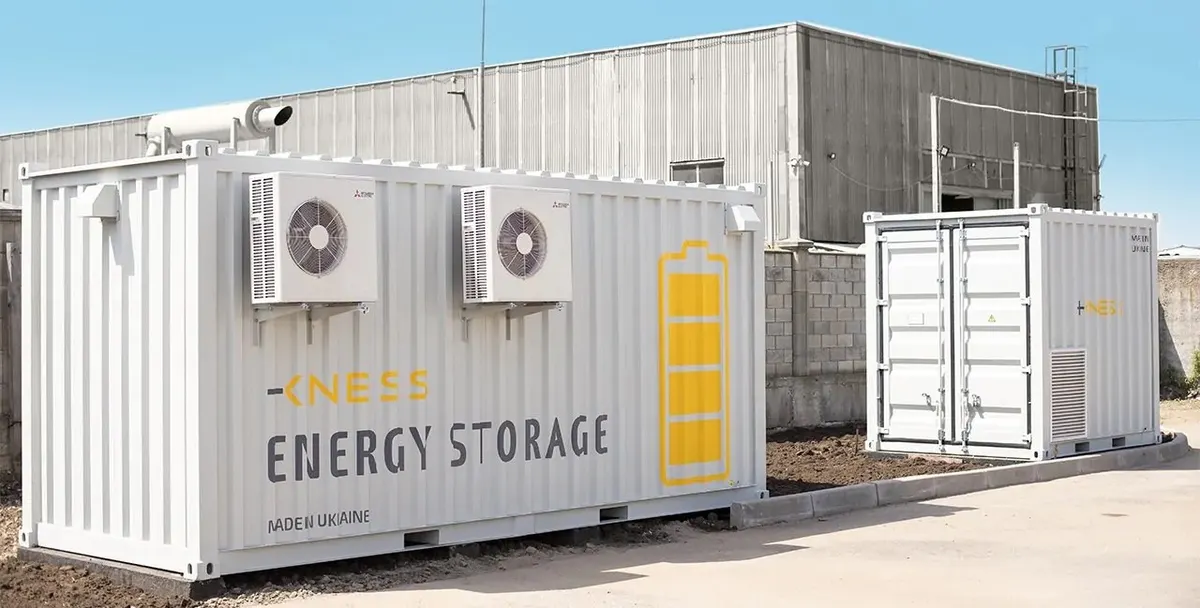
Український ринок систем накопичення енергії зростає, але інвестори стикаються з прогалинами в регулюванні та тарифними ризиками. Розглядаємо ключові бар'єри та можливі шляхи їх подолання.
Попри активний розвиток ринку накопичувачів енергії, українські виробники та інвестори стикаються з низкою перешкод, які гальмують впровадження цієї технології. Особливо гостро це питання постає напередодні осінньо-зимового періоду, коли енергосистема потребує додаткової гнучкості.
Згідно з даними учасників ринку, 25 серпня в окремі денні години електроенергія на ринку «на добу наперед» коштувала 10 гривень за МВт·год, тоді як на вечірньому піку ціна зростала до тисяч гривень. Саме на цій різниці базується бізнес-модель систем накопичення енергії (BESS), які заряджаються в профіцитні години та віддають електроенергію в дефіцитні.
За оцінками профільних асоціацій, в Україні вже встановлено понад 8,5 ГВт сонячної генерації, з них близько 1,5 ГВт додано лише у 2025 році. Це створює значний потенціал для розвитку систем зберігання енергії, однак існуючі регуляторні норми не встигають за технологічним розвитком.
Однією з ключових проблем є відсутність чіткої адміністративної процедури для виробників, які встановлюють накопичувачі на власних станціях. Українська асоціація відновлюваної енергетики звернулася до НКРЕКП з роз'ясненнями щодо ситуації, коли виробник будує сонячну станцію та вводить в експлуатацію установку зберігання енергії, але не має чіткого алгоритму дій. У Ліцензійних умовах з виробництва електроенергії відсутні вимоги щодо включення УЗЕ до переліку засобів здійснення діяльності, що створює правову невизначеність.
Водночас законодавча база поступово вдосконалюється. Закон № 4777-IX від 10 лютого 2026 року, який набрав чинності 11 березня, прив'язав критерій ліцензування зберігання до сукупної встановленої потужності електроустановок та дозволив виробникам використовувати УЗЕ без окремої ліцензії на зберігання. Однак адміністративна процедура – кого повідомляти, які документи подавати – досі не врегульована.
З 1 вересня 2026 року набувають чинності зміни до Кодексу системи передачі, Кодексу систем розподілу та інших нормативних актів, затверджені НКРЕКП 11 серпня. Ці зміни передбачають впровадження cable pooling та гнучкого приєднання, але також вводять окремий облік потужності для заряду та розряду накопичувачів, що може збільшити витрати на приєднання для standalone BESS.
Окремою проблемою залишається тарифна невизначеність. З 1 травня 2027 року для нових накопичувачів передбачено перехід до роздільних тарифів на відбір та відпуск електроенергії, методику яких НКРЕКП ще має визначити. При цьому для УЗЕ, введених в експлуатацію до 30 квітня 2027 року, чинний режим зберігається до 2037 року. Проте інвесторам складно планувати економіку проєктів через відсутність чітких тарифних орієнтирів.
Експерти наголошують, що більшість бар'єрів можна усунути регуляторними рішеннями без масштабної реформи. Зокрема, доцільно опублікувати типовий алгоритм дій для виробників, які встановлюють накопичувачі, внести зміни до Ліцензійних умов, а також заздалегідь визначити методику роздільних тарифів. Крім того, важливо створити цифрову модель розподільчих мереж із відкритим доступом до інформації про вільну потужність вузлів, що сприятиме зниженню корупційних ризиків.
Таким чином, український ринок накопичення енергії перебуває на етапі формування, і його подальший розвиток значною мірою залежатиме від швидкості адаптації регуляторної бази до нових технологічних реалій.
Читайте також
Ще в розділі «Ціни»
- У Росії дефіцит автомобільних олив: ціни зросли у 1,5–2 рази
- Удар по Запоріжжю: завод «Хортиця» знищено, втрати сягають мільйонів пляшок
- Атака РФ на завод Coca-Cola під Києвом: що відомо про наслідки
- Паливна криза в РФ: понад 30% потужностей НПЗ виведено з ладу
- Федорчук: у Кубку України Динамо має невелику перевагу над Шахтарем